理财新风向:银行存款利率变动趋势解读
在当前复杂多变的经济环境下,老百姓对于理财产品尤其是银行存款的关注度越来越高。随着国家政策和市场环境的变化,银行存款利率也随之调整。这篇文章将带你一起了解近年来银行存款利率的变化趋势及其背后的原因。
政策驱动下的银行存款利率变化
自2015年起,我国经历了多次降息周期。为了刺激经济增长并降低企业融资成本,中央银行连续下调基准利率。这一政策传导至商业银行后,各家银行纷纷调整自身存贷款利率水平。尽管如此,不同类型的储蓄账户依然保持着相对稳定或者较为温和的幅度波动。
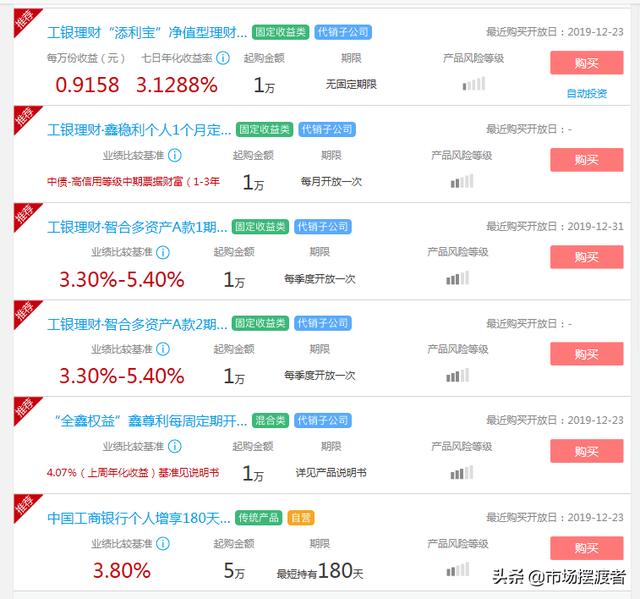
例如,定期存款与活期存款之间的利差保持在一定范围内,并且期限越长、档次越高的一般而言其收益也更高;而结构性存款或理财产品往往因为附加了风险转移机制而在收益率上更加灵活。这背后反映了不同种类账户所承担的风险程度差异。
市场因素与消费者心理影响
除了政策层面的作用外,市场供需关系以及消费者心理预期也是决定银行存利率调整的重要因素之一。一方面,在经济增速放缓背景下企业盈利水平下降,导致部分居民手中的闲置资金转向更为稳健安全的存款形式;另一方面则是因为人们对未来经济不确定性的担忧使得储蓄意愿增强。
此外,随着互联网金融崛起及金融科技发展普及,更多个性化的理财工具和服务涌现促使传统银行必须通过增加利率优惠等手段来保持竞争力。比如一些直销银行或联合放款平台为了吸引用户开户会推出更加灵活便捷的理财产品。
未来展望与建议
展望未来,在国内消费升级的大趋势下中低收入群体将逐渐成长为重要的财富管理对象。而相应地,则要求金融机构提供多元化、定制化的金融产品来满足不同客户的需求。同时,银行还需要加强自身风险防控能力以应对更为复杂多变的市场环境。
对于普通投资者而言除了关注官方发布的存款利率变化外还需结合个人实际情况做出理性选择:比如考虑到目前结构性产品相比传统定期存款拥有更大收益空间;那么在资金允许范围内不妨适当进行尝试。但需要注意的是不要盲目跟风也不要过于激进地将全部资产投入到单一类型理财产品中去,而是要坚持分散投资的原则来降低潜在风险。
总而言之,在经济新常态下银行存款利率的变化既是挑战也是机遇为个人财富增长开辟了更多可能性但同时也要求我们要以更为审慎和理智的态度应对新情况、新问题。